


CASCO poate fi încheiat atât pentru un automobil nou, cât și pentru unul rulat, însă condițiile de asigurare pot diferi semnificativ. Acestea sunt influențate de anul fabricației, valoarea de piață, starea tehnică, daunele existente, condițiile de reparație, riscurile alese și franșiza. Pentru un automobil nou, suma asigurată se raportează de obicei la prețul de achiziție, iar pentru unul rulat — la valoarea actuală de piață, ținând cont de vechime și uzură. Înainte de încheiere este important să compari nu doar prețul poliței, ci și condițiile de reparație, excluderile și modul de evaluare a automobilului.
CASCO protejează propriul automobil împotriva avariilor, furtului, incendiului, calamităților naturale și altor riscuri prevăzute în contract. Spre deosebire de RCA, care acoperă răspunderea față de terți, CASCO se referă direct la prejudiciile produse propriului automobil.
În același timp, aceeași marcă și același model de automobil pot avea condiții de asigurare diferite în funcție de faptul că mașina este nouă sau rulată. Motivul nu ține doar de vârsta automobilului: asigurătorul analizează valoarea reală, starea acestuia, volumul posibil al reparațiilor viitoare și alți parametri de risc.
Mai jos explicăm prin ce diferă CASCO pentru un automobil nou de asigurarea unei mașini rulate și ce este deosebit de important să verifici înainte de semnarea contractului.
De ce condițiile CASCO depind de automobil
CASCO este o asigurare facultativă, de aceea condițiile sale sunt stabilite de asigurător în cadrul contractului și al regulilor interne de evaluare a riscului.
Calculul și conținutul poliței pot fi influențate de:
- anul fabricației;
- marca și modelul;
- valoarea actuală de piață;
- starea tehnică;
- istoricul de exploatare;
- existența unor daune;
- condițiile de reparație;
- teritoriul de valabilitate;
- numărul de șoferi;
- riscurile alese;
- mărimea franșizei.
Pentru automobilele noi, punctul de referință pentru stabilirea sumei asigurate este de obicei prețul de achiziție. Pentru automobilele rulate se iau în calcul valoarea reală de piață și vechimea. În practica asigurării CASCO, suma pentru un automobil rulat poate fi stabilită și ținând cont de grila de uzură aplicată de asigurător.
De aceea, nu este corect să compari două polițe doar după prima de asigurare. Întrebarea mai importantă este ce vei primi efectiv în cazul unui eveniment asigurat și în ce condiții va fi reparat automobilul.
CASCO pentru un automobil nou
Un automobil nou are de obicei o valoare ridicată și încă nu are deteriorări acumulate în urma exploatării. Pentru proprietar este, prin urmare, deosebit de important să păstreze valoarea mașinii și posibilitatea unei reparații de calitate.
Pentru un automobil nou merită să verifici:
- la ce valoare este acceptat în asigurare;
- unde va fi efectuată reparația;
- dacă este permisă reparația la dealerul oficial;
- ce piese sunt prevăzute de condițiile contractului;
- dacă există limitări pentru anumite elemente;
- dacă este acoperit furtul;
- dacă sunt incluse calamitățile naturale, incendiul și acțiunile ilegale ale terților;
- dacă este oferit un automobil de înlocuire pe durata reparației.
Pe Superpolis sunt disponibile variantele CASCO FULL și PREMIUM, precum și CASCO cu franșiză. PREMIUM poate include oferirea unui automobil de înlocuire pe durata reparației — o opțiune deosebit de utilă dacă mașina nouă este utilizată zilnic.
Pentru un automobil cumpărat în credit sau leasing, trebuie luate în calcul și cerințele băncii sau ale companiei de leasing. În astfel de cazuri, CASCO poate fi o condiție obligatorie a finanțării, iar creditorul poate stabili cerințe privind asigurătorul, riscurile, franșiza și perioada de valabilitate a poliței.
CASCO pentru un automobil rulat
Și un automobil rulat poate fi asigurat prin CASCO. Totuși, asigurătorul îl va evalua ținând cont de valoarea și starea actuală.
Suma asigurată este de regulă stabilită în funcție de valoarea reală de piață a automobilului la momentul încheierii. Pentru o mașină rulată pot fi luate suplimentar în calcul vechimea și uzura.
Înainte de asigurarea unui automobil rulat este important să clarifici:
- dacă un automobil de această vârstă este acceptat la asigurare;
- cum este stabilită valoarea sa de asigurare;
- ce deteriorări sunt deja înregistrate înainte de începerea contractului;
- ce condiții de reparație se aplică;
- cum este luată în calcul uzura;
- dacă există restricții privind piesele și componentele;
- dacă este disponibilă acoperirea completă sau un alt tip de program;
- ce variante de franșiză sunt disponibile.
Cu cât automobilul este mai vechi, cu atât este mai important să citești atent condițiile contractului. Diferite companii de asigurări pot avea abordări diferite față de vârsta automobilului, reparații și evaluarea pieselor.
De aceea, pentru o mașină rulată este deosebit de util să compari mai multe variante și să nu accepți prima ofertă disponibilă.
Cum influențează vârsta și rulajul condițiile
Vârsta automobilului influențează în primul rând valoarea sa de piață și evaluarea riscului de către asigurător.
Un automobil nou are un preț de achiziție clar. În cazul unui automobil rulat, valoarea depinde deja de vechime, stare, echipare, piață și alți factori.
Asigurătorii pot lua în calcul vârsta automobilului la stabilirea:
- sumei asigurate;
- tarifului;
- variantelor de acoperire disponibile;
- condițiilor de reparație;
- franșizei aplicabile;
- regulilor de evaluare a pieselor;
- posibilității de acceptare a automobilului la asigurare.
Rulajul poate, de asemenea, indica gradul de exploatare a automobilului, însă importanța concretă a acestui parametru depinde de regulile companiei de asigurări.
Dacă te interesează în mod special costul CASCO și factorii care îl formează, poți consulta separat articolul „Cât costă CASCO în Moldova: de ce depinde prețul și cum obții un calcul exact”.
De ce compania de asigurări solicită inspectarea automobilului
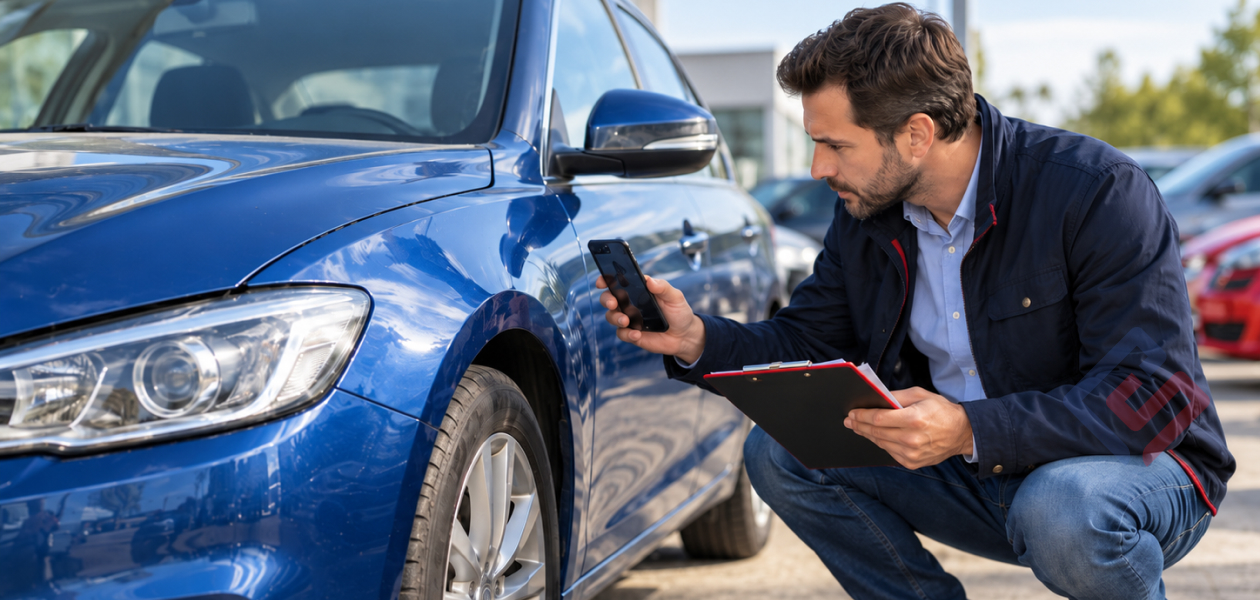
Înainte de încheierea contractului CASCO, asigurătorul efectuează inspectarea și fotografierea automobilului.
Acest lucru este deosebit de important pentru mașinile rulate, deoarece trebuie stabilit ce deteriorări existau înainte de intrarea în vigoare a asigurării.
În timpul inspecției pot fi înregistrate:
- starea caroseriei;
- zgârieturi și lovituri;
- starea geamurilor;
- farurile;
- roțile;
- interiorul;
- echipamentele suplimentare;
- alte deteriorări vizibile.
Acest lucru este important și pentru proprietarul automobilului: o daună înregistrată înainte de încheierea contractului nu este, de regulă, considerată un nou eveniment asigurat.
Ce riscuri sunt deosebit de importante pentru un automobil nou
Pentru un automobil nou, FULL CASCO este deosebit de potrivit, deoarece chiar și deteriorările minore — zgârieturi, lovituri sau alte defecte ale caroseriei — trebuie adesea reparate la dealerul oficial dacă automobilul a fost cumpărat nou dintr-un showroom din Moldova și se află încă în garanție.
Reparația la dealerul oficial costă de regulă mai mult, iar intervenția într-un service neautorizat poate, în anumite situații, influența condițiile de garanție. De aceea, o acoperire extinsă ajută la reducerea riscului unor cheltuieli semnificative chiar și în cazul unor deteriorări relativ mici.
Merită să acorzi atenție acoperirii pentru:
- accidente rutiere, inclusiv situațiile în care vinovat este chiar șoferul asigurat;
- furt;
- incendiu și autoaprindere;
- grindină și alte fenomene naturale;
- căderea crengilor și a altor obiecte;
- acțiuni ilegale ale terților;
- deteriorarea unor elemente sau echipamente;
- evacuarea automobilului după un eveniment asigurat.
Pentru un automobil nou este deosebit de important să clarifici și condițiile de reparație. Două polițe cu un set similar de riscuri pot fi foarte diferite în funcție de locul și modul în care automobilul va fi reparat.
Ce riscuri sunt importante pentru un automobil rulat
În cazul unei mașini rulate, prioritățile pot fi ușor diferite.
Pentru proprietar este adesea deosebit de importantă protecția împotriva cheltuielilor mari cauzate de:
- un accident rutier grav;
- furt;
- incendiu;
- grindină, inundații și alte fenomene naturale;
- vandalism;
- căderea copacilor sau a altor obiecte;
- deteriorări semnificative ale caroseriei.
În același timp, proprietarul poate fi dispus să achite singur zgârieturile minore sau daunele nesemnificative. Într-un astfel de caz, o poliță cu franșiză poate fi mai practică decât una fără participarea financiară a asiguratului.
Totuși, vârsta automobilului nu înseamnă automat că acesta are nevoie de o protecție minimă. Un automobil rulat poate păstra o valoare de piață ridicată, poate fi principalul mijloc de transport al familiei sau poate fi utilizat zilnic. În acest caz, o acoperire CASCO extinsă rămâne pe deplin justificată.
Cum ajută franșiza la ajustarea condițiilor CASCO
Franșiza reprezintă partea din prejudiciu pe care asiguratul o suportă singur în cazul unui eveniment asigurat.
Aceasta poate fi stabilită ca sumă fixă sau procent — mecanismul concret depinde de contract.
Un exemplu simplu: dacă polița prevede o franșiză, o daună minoră poate rămâne integral în sarcina proprietarului, iar în cazul unei daune mai mari compania de asigurări va achita despăgubirea după deducerea franșizei stabilite.
Pentru un automobil nou, proprietarul poate prefera o franșiză minimă dacă dorește o protecție cât mai largă chiar și pentru deteriorări mai mici.
Pentru o mașină rulată, o franșiză mai mare poate deveni o modalitate de a păstra protecția împotriva daunelor importante fără a plăti suplimentar pentru fiecare reparație minoră.
Totuși, franșiza nu ar trebui aleasă doar pentru a reduce prețul poliței. Este important să înțelegi din timp ce sumă ești pregătit să achiți din propriul buget după un accident sau alt eveniment asigurat.
Ce documente vor fi necesare
Pentru încheierea CASCO prin Superpolis vor fi necesare:
- certificatul de înmatriculare al automobilului;
- datele personale ale proprietarului;
- permisele de conducere ale persoanelor admise la volan.
Pentru calcul vor fi necesare și informații despre automobil:
- marca;
- modelul;
- anul fabricației;
- valoarea;
- varianta CASCO aleasă;
- franșiza dorită.
Dacă automobilul este cumpărat în credit sau leasing, pot fi necesare informații suplimentare despre finanțare și cerințele băncii sau ale companiei de leasing.
Ce trebuie comparat în afară de preț
La alegerea CASCO pentru un automobil nou sau rulat este util să compari simultan mai mulți parametri:
- suma asigurată;
- lista riscurilor;
- franșiza;
- condițiile de reparație;
- excluderile;
- teritoriul de valabilitate;
- cerințele privind șoferii;
- procedura de notificare în cazul unui eveniment asigurat;
- serviciile suplimentare;
- regulile aplicabile deteriorărilor existente.
Pe Superpolis poți solicita un calcul CASCO. Brokerul te ajută să compari atât prețul, cât și condițiile contractului.
FAQ
Există o vârstă maximă a automobilului pentru CASCO?
Nu există o limită universală valabilă pentru toți asigurătorii. Restricțiile de vârstă și variantele de acoperire disponibile sunt stabilite de fiecare companie în parte.
Trebuie prezentat automobilul asigurătorului înainte de încheiere?
Da. Asigurătorul solicită inspectarea și fotografierea automobilului pentru a fixa starea acestuia și deteriorările existente înainte de intrarea în vigoare a contractului. Acest lucru este deosebit de important pentru automobilele rulate.
Prin ce diferă suma asigurată a unui automobil nou de cea a unuia rulat?
Pentru un automobil nou, punctul de referință este de obicei prețul de achiziție. Pentru un automobil rulat — valoarea actuală reală sau de piață, ținând cont de vârstă și de modul în care asigurătorul aplică uzura.
Se poate modifica franșiza?
De regulă, asigurătorii oferă mai multe variante de franșiză. Cu cât șoferul este pregătit să preia asupra sa o parte mai mare din risc, cu atât acest lucru poate influența mai mult condițiile și costul poliței.
Solicită un calcul CASCO pentru automobilul tău
Atât un automobil nou, cât și unul rulat pot fi asigurate prin CASCO, însă nu este corect să fie evaluate după același model. Pentru un automobil nou sunt importante prețul de achiziție, condițiile unei reparații de calitate și protejarea valorii ridicate. Pentru unul rulat — valoarea actuală de piață, starea, deteriorările deja înregistrate și particularitățile reparației.
Înainte de încheiere verifică:
- cum a fost stabilită suma asigurată;
- ce riscuri sunt incluse;
- dacă este necesară inspectarea prealabilă;
- unde și cum va fi reparat automobilul;
- ce franșiză este prevăzută;
- ce deteriorări sunt excluse;
- dacă există restricții de vârstă;
- ce servicii suplimentare sunt incluse în poliță.
Astfel vei putea alege CASCO nu doar după preț, ci și în funcție de cât de bine se potrivește contractul automobilului concret.
→ Solicită un calcul CASCO pe Superpolis.md