


КАСКО можно оформить как на новый, так и на подержанный автомобиль, но условия страхования могут заметно отличаться. На них влияют год выпуска, рыночная стоимость, техническое состояние, существующие повреждения, условия ремонта, выбранные риски и франшиза. Для нового автомобиля страховая сумма обычно ориентируется на стоимость покупки, а для подержанного — на текущую рыночную стоимость с учетом возраста и износа. Перед оформлением важно сравнивать не только цену полиса, но и условия ремонта, исключения и порядок оценки автомобиля.
КАСКО защищает собственный автомобиль от повреждений, угона, пожара, стихийных бедствий и других рисков, предусмотренных договором. В отличие от RCA, которое покрывает ответственность перед третьими лицами, КАСКО работает именно с ущербом вашему автомобилю.
При этом одинаковая модель автомобиля в новом и подержанном состоянии может получить разные условия страхования. Причина не только в возрасте машины: страховщик оценивает ее реальную стоимость, состояние, возможный объем будущего ремонта и другие параметры риска.
Ниже разберем, чем КАСКО для нового автомобиля отличается от страхования подержанной машины и что особенно важно проверить перед подписанием договора.
Почему условия КАСКО зависят от автомобиля
КАСКО — добровольное страхование, поэтому его условия формируются самим страховщиком в рамках договора и внутренних правил оценки риска.
На расчет и содержание полиса могут влиять:
- год выпуска;
- марка и модель;
- текущая рыночная стоимость;
- техническое состояние;
- история эксплуатации;
- наличие повреждений;
- условия ремонта;
- территория действия;
- количество водителей;
- выбранные риски;
- размер франшизы.
Для новых автомобилей исходной точкой при определении страховой суммы обычно становится стоимость покупки. Для подержанных машин учитывается их действительная рыночная стоимость и возраст. В практике страхования КАСКО сумма для автомобиля с пробегом может определяться с учетом применяемой страховщиком шкалы износа.
Поэтому сравнивать два полиса только по страховой премии неправильно. Более важный вопрос — что именно вы получите при страховом случае и на каких условиях будет восстановлен автомобиль.
КАСКО для нового автомобиля
Новый автомобиль обычно имеет высокую стоимость и еще не накопил эксплуатационных повреждений. Поэтому для владельца особенно важно сохранить его стоимость и возможность качественного ремонта.
Для нового автомобиля стоит проверить:
- по какой стоимости он принимается на страхование;
- где будет выполняться ремонт;
- допускается ли ремонт у официального дилера;
- какие запчасти предусмотрены условиями договора;
- есть ли ограничения по отдельным элементам;
- покрывается ли угон;
- включены ли стихийные бедствия, пожар и противоправные действия третьих лиц;
- есть ли подменный автомобиль на время ремонта.
На Superpolis доступны варианты КАСКО FULL и PREMIUM, а также КАСКО с франшизой. PREMIUM может предусматривать предоставление подменного автомобиля на время ремонта — это особенно удобно, если новая машина используется ежедневно.
Для автомобиля, купленного в кредит или лизинг, дополнительно нужно учитывать требования банка или лизинговой компании. В таких случаях КАСКО может быть обязательным условием финансирования, а кредитор может устанавливать требования к страховщику, рискам, франшизе и сроку действия полиса.
КАСКО для подержанного автомобиля
Подержанный автомобиль тоже можно застраховать по КАСКО. Однако страховщик будет оценивать его с учетом текущей стоимости и состояния.
Страховая сумма обычно определяется исходя из реальной рыночной стоимости автомобиля на момент оформления. Для автомобиля с пробегом могут дополнительно учитываться возраст и износ.
Перед оформлением подержанного автомобиля важно уточнить:
- принимается ли автомобиль такого возраста на страхование;
- как определяется его страховая стоимость;
- какие повреждения уже зафиксированы до начала договора;
- какие условия ремонта действуют;
- как учитывается износ;
- есть ли ограничения по деталям и запчастям;
- действует ли полное покрытие или предлагается более ограниченный вариант;
- какие франшизы доступны.
Чем старше автомобиль, тем важнее читать условия договора подробно. У разных страховых компаний подход к возрасту автомобиля, ремонту и оценке деталей может отличаться.
Поэтому для подержанной машины особенно полезно сравнивать несколько вариантов, а не принимать первое предложение.
Как возраст и пробег влияют на условия
Возраст автомобиля влияет прежде всего на его рыночную стоимость и оценку риска страховщиком.
Новый автомобиль имеет понятную стоимость покупки. У подержанного автомобиля цена уже зависит от возраста, состояния, комплектации, рынка и других факторов.
Страховщики могут учитывать возраст машины при определении:
- страховой суммы;
- тарифа;
- допустимых вариантов покрытия;
- условий ремонта;
- применяемой франшизы;
- правил оценки деталей;
- возможности принятия автомобиля на страхование вообще.
Сам пробег также может характеризовать степень эксплуатации автомобиля, но конкретное значение этого параметра зависит от правил конкретной страховой компании.
Если интересует именно стоимость КАСКО и факторы ее формирования, отдельно можно посмотреть статью «Сколько стоит КАСКО в Молдове: от чего зависит цена и как получить точную стоимость».
Почему страховая компания запрашивает осмотр автомобиля
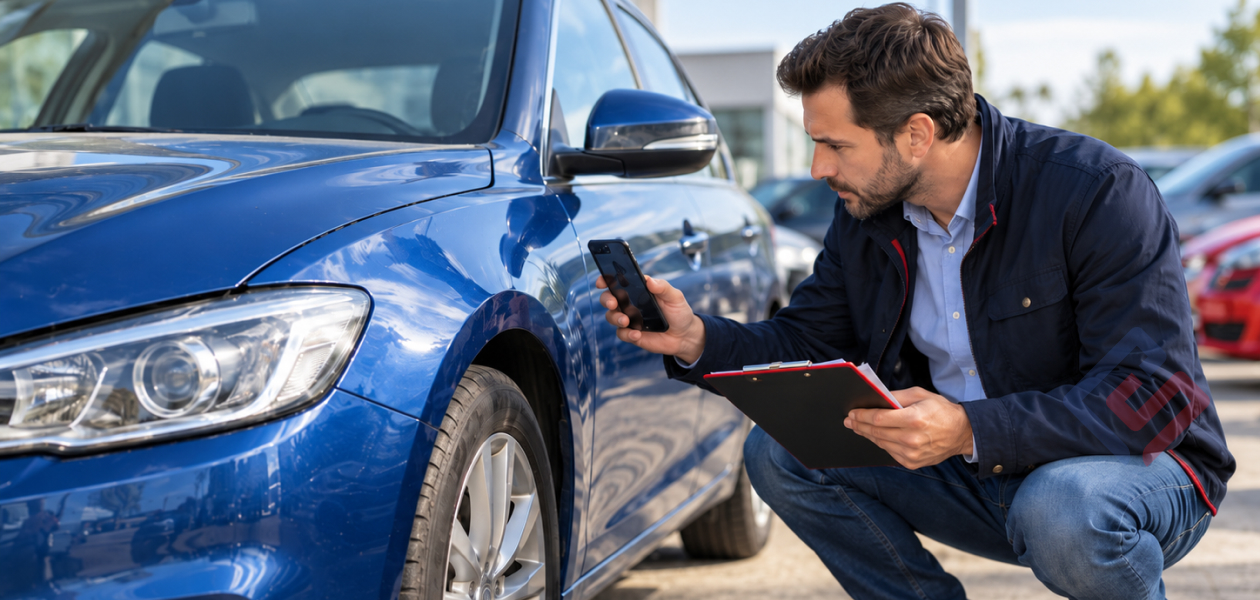
Перед заключением договора КАСКО страховщик проводит осмотр и фотофиксацию автомобиля.
Особенно это важно для подержанных машин, поскольку необходимо определить, какие повреждения существовали до начала действия страховки.
Во время осмотра могут фиксироваться:
- состояние кузова;
- царапины и вмятины;
- состояние стекол;
- фары;
- колеса;
- салон;
- дополнительное оборудование;
- другие видимые повреждения.
Это важно и для владельца автомобиля: повреждение, которое было зафиксировано до заключения договора, обычно не рассматривается как новое страховое событие.
Какие риски особенно важны для нового автомобиля
Для нового автомобиля FULL КАСКО особенно оправдано, поскольку даже небольшие повреждения — царапины, вмятины или другие дефекты кузова — часто приходится устранять у официального дилера, если автомобиль был куплен новым в салоне в Молдове и находится на гарантии. Ремонт у официального дилера обычно обходится дороже, а обращение в неавторизованный сервис в отдельных случаях может повлиять на гарантийные условия. Поэтому широкое покрытие помогает снизить риск значительных расходов даже при сравнительно небольшом повреждении.
Стоит обратить внимание на покрытие:
- ДТП, включая ситуацию, когда виновником является сам водитель;
- угона;
- пожара и самовозгорания;
- града и других стихийных явлений;
- падения веток и других предметов;
- противоправных действий третьих лиц;
- повреждения отдельных элементов и оборудования;
- эвакуации после страхового случая.
Для нового автомобиля особенно важно также уточнить условия ремонта. Полис с похожим перечнем рисков может значительно отличаться по тому, где и каким образом автомобиль будет восстанавливаться.
Какие риски важны для подержанного автомобиля
Для машины с пробегом приоритеты могут быть немного другими.
Часто владельцу особенно важна защита от крупных расходов:
- серьезного ДТП;
- угона;
- пожара;
- града, наводнения и других природных событий;
- вандализма;
- падения деревьев или других предметов;
- значительных повреждений кузова.
При этом владелец может быть готов самостоятельно оплачивать мелкие царапины или незначительные повреждения. В таком случае полис с франшизой может оказаться практичнее полного покрытия без участия страхователя.
Но возраст автомобиля сам по себе не означает, что ему нужна минимальная защита. Подержанный автомобиль может сохранять высокую рыночную стоимость, быть основным семейным транспортом или использоваться ежедневно. В таком случае широкое КАСКО остается вполне оправданным.
Как франшиза помогает управлять условиями КАСКО
Франшиза — это часть убытка, которую при страховом случае оплачивает сам страхователь.
Она может быть установлена как фиксированная сумма или как процент — конкретный механизм зависит от договора.
Простой пример: если договор предусматривает франшизу, мелкое повреждение может полностью остаться на владельце, а при крупном ущербе страховая компания компенсирует сумму за вычетом установленной франшизы.
Для нового автомобиля владелец может предпочесть минимальную франшизу, если хочет максимально широкую защиту от любых повреждений.
Для подержанной машины более высокая франшиза иногда становится способом сохранить защиту от крупных убытков, не переплачивая за каждый мелкий ремонт.
Однако выбирать франшизу только ради более низкой цены не стоит. Нужно заранее понимать, какую сумму вы готовы самостоятельно оплатить после ДТП или другого страхового события.
Какие документы понадобятся
Для оформления КАСКО через Superpolis понадобятся:
- техпаспорт автомобиля;
- персональные данные владельца;
- водительские удостоверения лиц, допущенных к управлению.
Для расчета также потребуется информация об автомобиле:
- марка;
- модель;
- год выпуска;
- стоимость;
- выбранный вариант КАСКО;
- желаемая франшиза.
Если автомобиль находится в кредите или лизинге, могут понадобиться дополнительные сведения о финансировании и требованиях банка или лизинговой компании.
Что сравнивать кроме цены
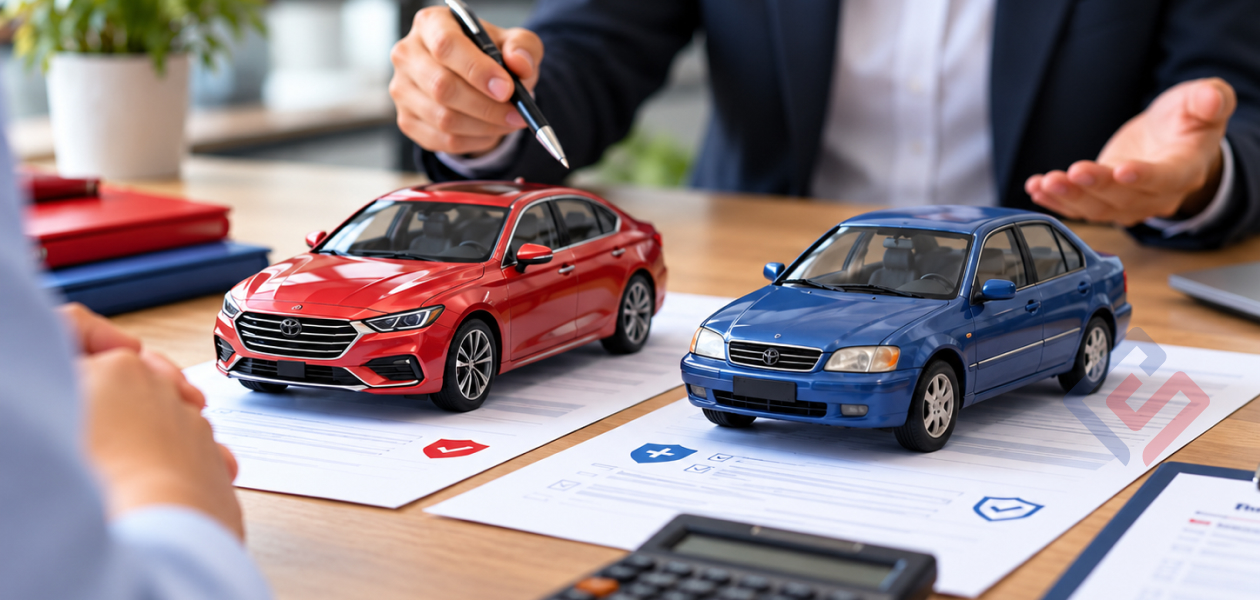
При выборе КАСКО для нового или подержанного автомобиля полезно сравнить несколько параметров одновременно:
- страховую сумму;
- перечень рисков;
- франшизу;
- условия ремонта;
- исключения;
- территорию действия;
- требования к водителям;
- порядок уведомления о страховом случае;
- дополнительные услуги;
- правила для существующих повреждений.
На Superpolis можно оставить заявку на расчет КАСКО. Брокер помогает сопоставить цену и условия договора.
FAQ
Есть ли максимальный возраст автомобиля для КАСКО?
Универсального единого лимита для всех страховщиков нет. Возрастные ограничения и доступные варианты покрытия определяются условиями конкретной компании.
Нужно ли показывать автомобиль страховщику перед оформлением?
Страховщик требует осмотр и фотографии автомобиля, чтобы зафиксировать его состояние и существующие повреждения до начала действия договора. Особенно это актуально для автомобиля с пробегом.
Чем страховая сумма нового автомобиля отличается от подержанного?
Для нового автомобиля ориентиром обычно выступает цена покупки. Для подержанного — текущая действительная или рыночная стоимость с учетом возраста и применяемого страховщиком подхода к износу.
Можно ли изменить франшизу?
Обычно страховщики предлагают разные варианты франшизы. Чем большую часть риска водитель готов оставить на себе, тем сильнее это может влиять на условия и стоимость полиса.
Запросите расчет КАСКО для вашего автомобиля
Новый и подержанный автомобиль можно застраховать по КАСКО, но сравнивать их по одному шаблону не стоит. У нового автомобиля важны цена покупки, условия качественного ремонта и защита высокой стоимости. У подержанного — текущая рыночная цена, состояние, зафиксированные повреждения и особенности восстановления.
Перед оформлением проверьте:
- как определена страховая сумма;
- какие риски включены;
- требуется ли предварительный осмотр;
- где и как будет ремонтироваться автомобиль;
- какая франшиза предусмотрена;
- какие повреждения исключены;
- есть ли возрастные ограничения;
- какие дополнительные услуги входят в полис.
Так вы сможете выбрать КАСКО не просто по цене, а по тому, насколько договор действительно подходит конкретному автомобилю.
→ Запросить расчет КАСКО на Superpolis.md